Opinie Han de Jong
Spannende tijden in de mondiale economie
De mondiale conjunctuur wordt momenteel gedreven door sterke, maar tegengestelde krachten. De enorme investeringen in AI geven de mondiale economie een impuls. Daar staat tegenover dat de stijgende rente en de stijgende energieprijzen juist een drukkende werking hebben op de bedrijvigheid. Op de achtergrond laat ook de voortdurende Chinese industriële overcapaciteit zich gelden.
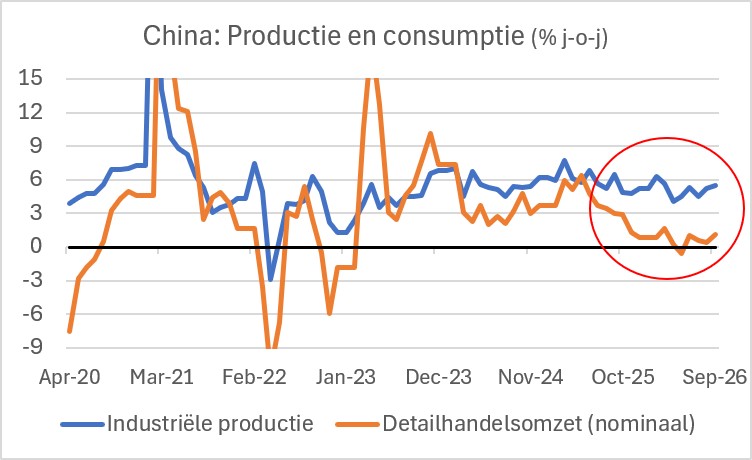
Om met dat laatste te beginnen, de groei van de industriële productie in China is in september iets aangetrokken: 5,5% jaar-op-jaar tegen 5,2% in augustus. Maar de vraagzijde van de economie blijft zwak. De detailhandelsomzetten waren in september 1,1% hoger dan een jaar eerder. Dat was wel een verbetering ten opzichte van de 0,4% in augustus, maar het gat met de productiegroei blijft aanzienlijk. Ik weet wel dat ik in de onderstaande grafiek een nominale grootheid (detailhandelsomzetten) met een reële (productie) vergelijk en dat de detailhandelsomzetten maar een deel van de totale vraag vertegenwoordigen, maar het gat blijft opmerkelijk. En dat gat indiceert de overproductie die in de rest van de wereld moet worden afgezet. Dat speelt ons dan weer parten.
Bij ons komen daar dan de hoge energieprijzen nog bij. De prijzen aan de pomp zijn al tijden hoog en we zien ze elke dag. Mijn aandacht gaat de laatste tijd meer uit naar de gasprijs. Die is in Europa inmiddels tot €90 per MWh gestegen. Begin dit jaar was de prijs onder €30. Ik heb het al heel vaak gezegd, maar wat hier ook van belang is, is dat de Amerikaanse gasprijs niet stijgt. Inmiddels is de onze meer dan tien keer (!!!) zo hoog als de Amerikaanse.
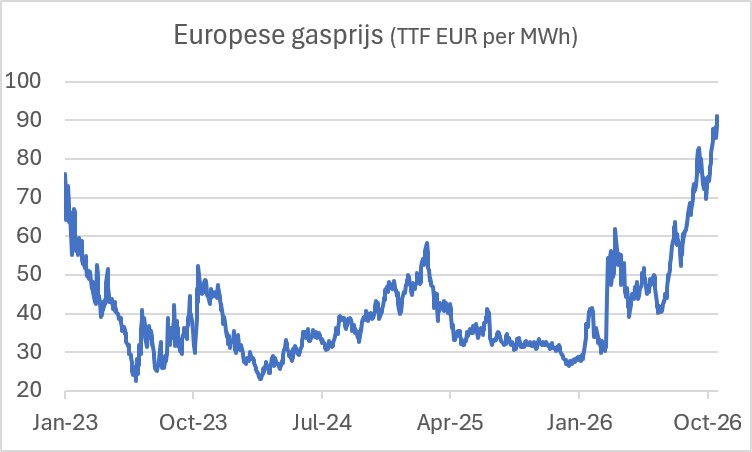
Er is een verschil tussen hoe de olieprijs en de gasprijs invloed hebben op onze economie. Een hogere olieprijs leidt direct tot hogere prijzen aan de pomp. Maar doordat huishoudens en bedrijven vaak contracten met prijsafspraken voor langere periodes hebben met hun nutsbedrijf werkt de stijgende gasprijs veel langzamer door. Als de gasprijs blijft stijgen, of beter gezegd, als die niet snel weer daalt, gaan we dat in de inflatie zien en het heeft ook een negatieve invloed op onze concurrentiepositie en daarmee op de bedrijvigheid.
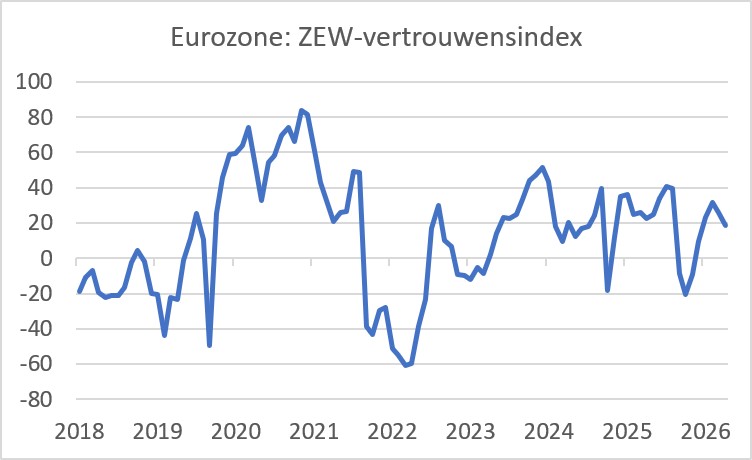
De eerst tekenen van deze negatieve invloed zagen we deze week wellicht al in de macrocijfers. De ZEW-index voor de eurozone, die het vertrouwen van economen en analisten meet, daalde van 25,8 in september naar 18,5 in oktober. Het was de tweede daling op rij.
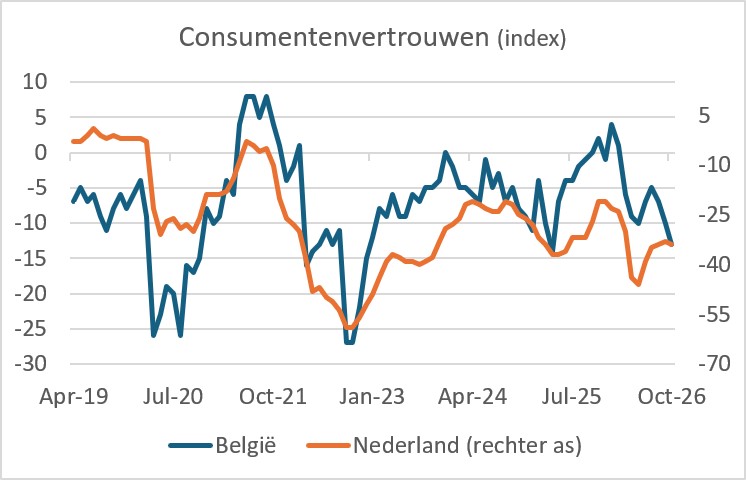
Consumenten worden er ook niet vrolijker op. Het Nederlandse consumentenvertrouwen daalde fractioneel van -33 in september naar -34 in oktober. Dat is ver onder het langjarig gemiddelde van circa -12. Bij onze zuiderburen was de daling van het consumentenvertrouwen geprononceerder. Daar bedroeg de vertrouwensindex in juli nog -5, iets beter dan het langjarige gemiddelde in België. Vervolgens is de index drie maanden op rij gedaald en in oktober uitgekomen op -13. Dan hebben de Belgen nog mazzel met hun veel lagere benzineprijzen…
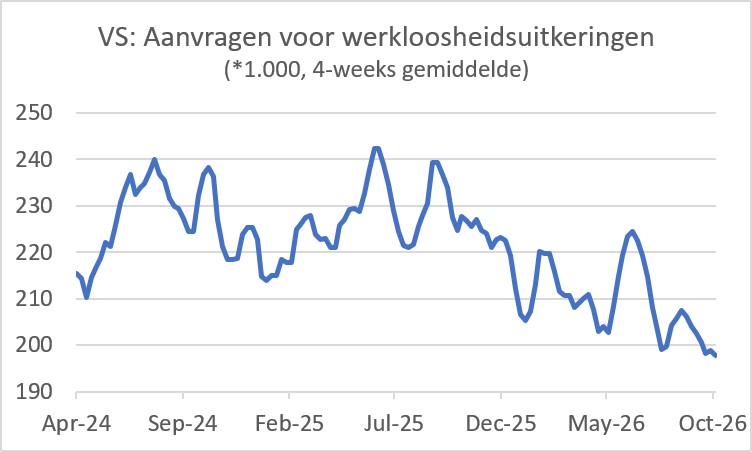
In de VS zijn de twee tegengestelde krachten die op de conjunctuur inwerken heel zichtbaar. De economie groeit in een gestaag tempo. Meer dan andere landen – met Korea en Taiwan, en misschien Nederland als uitzonderingen – profiteert de Amerikaanse economie van de golf aan investeringen in kunstmatige intelligentie. Volgens een indicator van de Atlanta-Fed is de Amerikaanse economie in het derde kwartaal met meer dan 3% op jaarbasis gegroeid. We zullen zien. De officiële cijfers worden komende week gepubliceerd. Door de voortgaande groei blijft de arbeidsmarkt stevig. In de week van 17 oktober werden slechts 194.000 aanvragen voor een werkloosheidsuitkering ingediend. Dat is echt heel weinig. In de onderstaande grafiek heb ik de weekcijfers gemiddeld over periodes van vier weken. Ik moet er wel aan toevoegen dat er tekenen zijn dat de Amerikaanse arbeidsmarkt een stukje dynamiek verliest. Het wordt wel de no hiring, no firing economie genoemd. Het aantal ontslagen ligt laag, maar bedrijven nemen evenmin heel veel mensen aan. Hoe dit ook zij, de werkloosheid is laag en de arbeidsmarkt vrij krap.
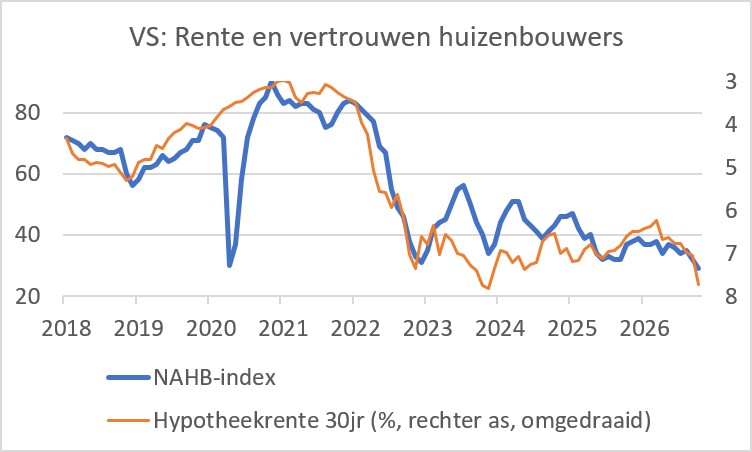
De negatieve krachten laten zich ook in de VS gelden, al is er wel een belangrijk verschil met ons in die zin dat de gasprijs in de VS niet stijgt. Maar de hogere olieprijs en de stijgende rente drukken de bedrijvigheid ook daar. De hypotheekrente volgt de kapitaalmarktrente op de voet en de Amerikaanse huizenmarkt is hypergevoelig voor de rente. De volgende grafiek laat dat zien. De index die het vertrouwen meet van huizenbouwers (NAHB, National Association of Home Builders) daalde in oktober tot 29 van 32 in september. Daarmee werd het laagste niveau sinds 2012 bereikt. Naast een sterke arbeidsmarkt heeft de Amerikaanse economie zodoende een zwakke huizenmarkt.
Komende week vergadert de Fed over de rente. Het lijkt me uitgesloten dat tot een renteverhoging zal worden besloten. Naar mijn idee zijn er te veel tegenstrijdige signalen in de economie om een nieuwe renteverhoging op dit moment te rechtvaardigen. Verder hebben enkele belangrijke leden van het rentecomité gezegd dat er geen haast is met verdere renteverhogingen nadat in september tot een rentestap was besloten. Vergeet ook niet dat de Amerikaanse officiële rente een stuk hoger is dan die van de ECB. Een laatste overweging om komende week geen renteverhoging te verwachten is dat de tussentijdse verkiezingen voor het Congres een week later op de agenda staan en de Fed er niet van houdt de rente te veranderen vlak voor belangrijke verkiezingen. Dat neemt allemaal niet weg dat we voorlopig wel van een volgende renteverhoging in december uit moeten gaan, omdat de inflatie te hoog is en voorlopig te hoog dreigt te blijven.
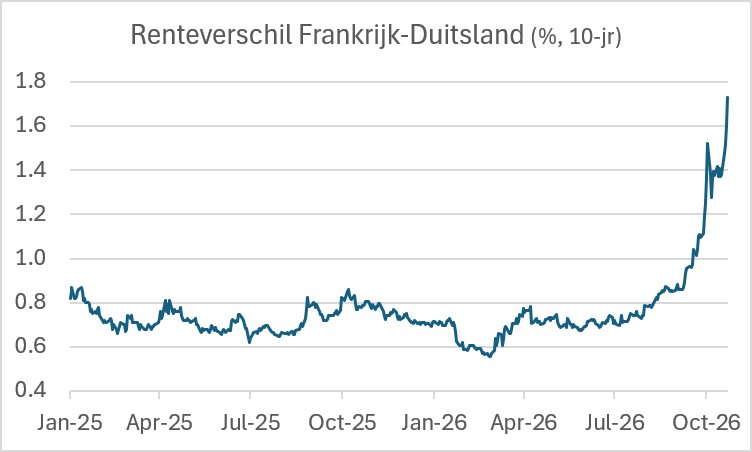
Ik heb nog niets geschreven over de stijging van de Franse kapitaalmarktrente en het oplopende renteverschil met Duitsland (en Nederland). In de media wordt er genoeg over bericht. Daarom houd ik het kort. Het ziet er niet best uit. Ik vermoed dat een verdere stijging zal leiden tot ingrijpen door de ECB. Dat zou wat zijn. Maar zover is het nog niet.
Afsluitend
Het zijn spannende tijden in de mondiale economie. Investeringen in alles wat met AI te maken heeft geven de conjunctuur een stevige impuls. Maar hoge en stijgende energieprijzen en de stijgende rente drukken de bedrijvigheid juist.
In Europa beginnen de negatieve krachten te domineren. Doordat de Verenigde Staten ver op ons voor lopen is het daar wat meer in evenwicht. In China domineert het feit dat de binnenlandse vraag zwak is, waardoor men stevig moet inzetten op de export.
De Fed gaat de rente komende week niet verhogen. Inmiddels is de Amerikaanse kapitaalmarktrente iets gedaald. Het zou kunnen dat we de hoogste stand voorlopig gezien hebben. De Franse kapitaalmarktrente stijgt vrolijk verder. Het renteverschil met Duitsland loopt verder op. Dat ziet er niet best uit.

Han de Jong
© DCA Market Intelligence. Op deze marktinformatie berust auteursrecht. Het is niet toegestaan de inhoud te vermenigvuldigen, distribueren, verspreiden of tegen vergoeding beschikbaar te stellen aan derden, in welke vorm dan ook, zonder de uitdrukkelijke, schriftelijke, toestemming van DCA Market Intelligence.
- 1 .50 euro drempel voor spotmelkprijzen
- 2 .Rentepauze waarschijnlijk van korte duur
- 3 .Renure geen wondermiddel op mestmarkt
- 4 .Melkprijs kan nog een stap zetten
- 5 .Vraag en aanbod in evenwicht in uien
- 6 .Minder melk op komst in Europa
- 7 .Weidehooi schaars en steeds duurder
- 8 .Uienexport nadert record