Opinie Han de Jong
EU wil afname Chinese export, maar of dat lukt...
Tien jaar geleden maakten wij schampere opmerkingen over Donald Trump omdat hij zich druk maakte over het bilaterale handelstekort van de VS met China. Nu gaat Eurocommissaris Maroš Šefčovič met de Chinezen in gesprek omdat wij ons zorgen maken over het bilaterale handelstekort van de EU met China.
Vooral de automobielsector trekt de aandacht. Volgens het ambitieuze 'Made in China 2025'-programma dat in 2015 werd gelanceerd, moest China in 2025 onder andere een mondiaal competitieve auto-industrie hebben. Dat is aardig gelukt. Nu de binnenlandse consumptie in China onder druk staat vanwege de voortdurende vastgoedcrisis vallen de binnenlandse verkopen terug. Maar de productie groeit gestaag door. Het verschil tussen productie en binnenlandse afzet wordt geëxporteerd.
Dit illustreert het belang van de Chinezen. Ze hebben economische groei nodig om het land verder te ontwikkelen en om de sociaal-politieke rust te bewaren. Door de vastgoedcrisis wordt de binnenlandse vraag gedrukt waardoor de export voor de economische groei zo mogelijk van nog groter belang is dan die in het verleden al was.
In 2019 werden ruim 600.000 personenauto's vanuit China geëxporteerd, waarschijnlijk trouwens vooral van niet-Chinese autobouwers. Dat was minder dan 3% van de productie in het land. In de twaalf maanden tot en met augustus dit jaar exporteerde China zo'n 9,4 miljoen personenauto's (waarvan overigens 3,8 miljoen met alleen een verbrandingsmotor tegen 3,0 miljoen volledig elektrisch), meer dan 32% (!) van de binnenlandse productie.
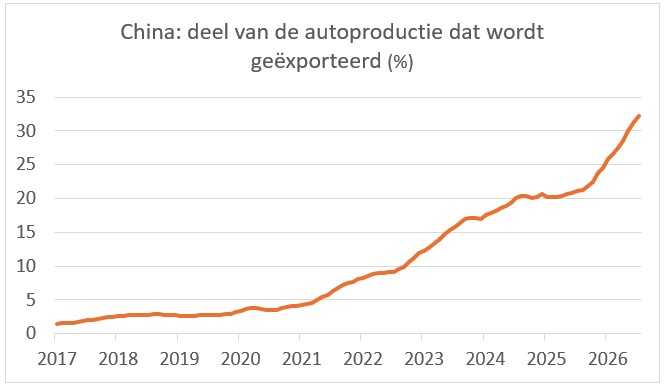
De Amerikanen hebben hun markt met prohibitieve invoertarieven min af meer afgesloten voor Chinese auto's. De EU overweegt nu dat voorbeeld te volgen. Ironisch genoeg pleiten Duitse autobouwers juist voor het openhouden van de Europese markt. Zij vrezen waarschijnlijk (en terecht) dat Europese blokkades tegen Chinese auto's zullen leiden tot vergeldingsmaatregelen van de Chinese overheid. En hoewel ze er snel marktaandeel verliezen, is de Chinese markt voor Duitse autobouwers nog altijd van levensbelang. Je krijgt zo het gevoel dat de Duitse autoproducenten met hun pleidooi voor het openhouden van de Europese markt bijdragen aan hun eigen uiteindelijke ondergang.
De strategie die China heeft gevolgd om de doelstelling uit 2015 te bereiken, bestaat deels uit allerlei subsidies, staatsbelang in sommige autobouwers en het creëren van een ecosysteem op het gebied van alles wat met moderne auto's te maken heeft. Daarnaast steunde de strategie op het stimuleren van concurrentie. Die is moordend. Dat leidt tot een spectaculaire verbetering van de efficiency, maar ook tot magere marges.
Aandeelhouders beleven al jaren weinig plezier aan hun bezit in de meeste autobedrijven. Sterker nog, ten opzichte van precies vijf jaar geleden staan de koersen van alle in de onderstaande tabel opgenomen bedrijven in de min, al zijn de verschillen groot. Het bouwen van auto's is een kapitaalsintensieve activiteit, terwijl de verkopen behoorlijk cyclisch zijn. De overcapaciteit die in mindere jaren ontstaat, zet daardoor aan tot prijsconcurrentie. En dan komt er nog zo'n Chinese tsunami overheen.
|
Automerken |
Koersontwikkeling over de laatste 5 jaar (%), afgerond, in valuta van jurisdictie van de notering |
|
BYD |
-5 |
|
BMW |
-35 |
|
Geely |
-40 |
|
Mercedes |
-40 |
|
SAIC |
-45 |
|
VW |
-65 |
|
Xpeng |
-75 |
Afsluitend
Wat voor conclusies moeten we hieruit trekken?
De autosector is de laatste jaren bepaald geen lolletje geweest voor aandeelhouders. Dat geldt zowel voor aandeelhouders in Duitse als in Chinese autobouwers.
Ik vrees dat Europese en vooral Duitse automobielbedrijven in een existentiële strijd verwikkeld zijn. Vooralsnog zijn ze niet aan de winnende hand. Vooral in Duitsland is de autosector nog altijd van groot belang voor de economie als geheel.
Het zou mij in hoge mate verbazen als er veel uit de besprekingen tussen Šefčovič en de Chinezen gaat komen. Wij willen de Chinese export terugdringen, maar de export is voor de economische groei van China momenteel cruciaal.
Wat nu speelt in de autosector zal ook gebeuren in andere industriële sectoren, als dat al niet het geval is. Er is mondiale overcapaciteit ontstaan. Dat leidt tot allerlei problemen, waaronder neerwaartse prijsdruk. Dat is vervelend voor die bedrijven en hun aandeelhouders, maar goed voor de inflatie. De Chinese industriële overcapaciteit zal zodoende op middellange termijn de inflatie drukken. Dat zal enig tegenwicht bieden aan factoren die juist een hogere inflatie in de hand werken.

Han de Jong
© DCA Market Intelligence. Op deze marktinformatie berust auteursrecht. Het is niet toegestaan de inhoud te vermenigvuldigen, distribueren, verspreiden of tegen vergoeding beschikbaar te stellen aan derden, in welke vorm dan ook, zonder de uitdrukkelijke, schriftelijke, toestemming van DCA Market Intelligence.
- 1 .Melkprijs weer boven de spotmarkt
- 2 .Extreem hoge prijzen fosfaatrechten
- 3 .Avebe verhoogt aardappelprijs alsnog
- 4 .Vion meldt opnieuw stevig verlies
- 5 .Rode diesel weer toegestaan in de VS
- 6 .Marktkwartier Akkerbouw: oktober
- 7 .Hogere melkprijs bij Hochwald
- 8 .Euro flink zwakker ten opzichte dollar