Opinie Han de Jong
Lagarde vertrekt 'om de waarheid te vertellen'
In een vrij emotionele persconferentie lichtte een vermoeid ogende Christine Lagarde gisteren toe waarom ze per 7 februari volgend jaar, dat wil zeggen na de eerste rentevergadering in 2027, voortijdig (haar termijn loopt nog tot en met oktober 2027) vertrekt als president van de ECB. Over wat ze precies gaat doen, was ze niet specifiek. Maar ze zei dat ze in haar rol als ECB-president geen uitspraken kan doen die buiten het mandaat van de ECB liggen en dat ze juist de vrijheid wil hebben zich wel te uiten.
We moeten aannemen dat ze het over het politieke debat heeft. Ze zei letterlijk dat ze geïnteresseerd is in de waarheid en dat ze de waarheid wil vertellen, terwijl ze nu ziet dat anderen niet de waarheid vertellen. Wie dat zijn en over welke leugens het dan gaat, zei ze natuurlijk niet.
Ik ben geen fan van haar als president van de ECB omdat ze naar mijn mening onvoldoende economisch en monetair geschoold is voor die rol. Gisteren had ik wel met haar te doen. Maar eerlijk gezegd vind ik zo'n uitspraak over de waarheid willen vertellen waar anderen liegen een heel merkwaardige. Spreekt ze zich daarmee niet uit op een manier waarvan ze juist betoogt dat je dat als ECB-president niet kan doen?
Wat ik wel hoor, is dat zij de rentevergaderingen binnen de ECB beter leidt dan haar voorganger. Draghi had altijd een eigen mening en was kennelijk in vergaderingen erg dominant. Lagarde geeft, misschien wel door haar eigen gebrekkige kennis van zaken, juist ruimte aan alle collega's om hun zegje te doen. Hopelijk zal de opvolger van Lagarde de sterke punten van haar en Draghi verenigen. Tot voor kort was Klaas Knot de favoriete kandidaat bij de bookmakers. Inmiddels is hij ingehaald door de Spanjaard Pablo Hernández de Cos, oud-president van de Banco de España en momenteel de hoogste baas van de Bank voor Internationale Betalingen.
Barstjes
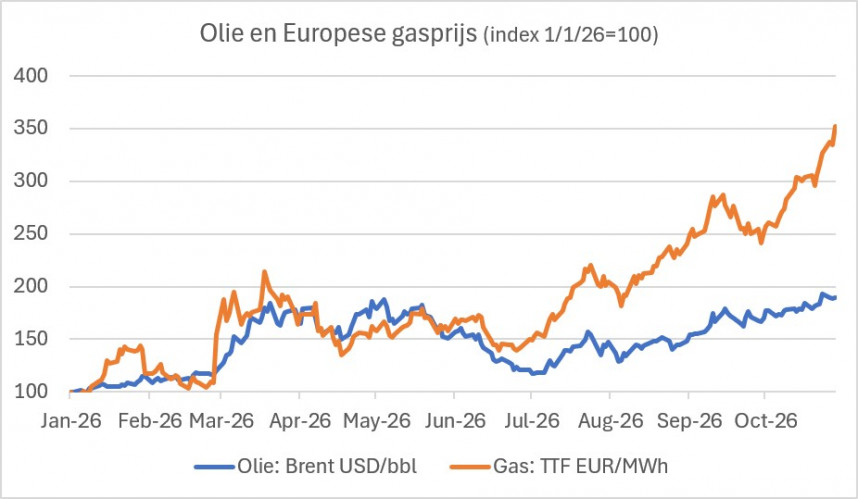
De mondiale conjuncturele versnelling die zich in de loop van dit jaar onverwacht ontvouwde, begint barstjes te vertonen. En dan wel specifiek in Europa. Heel gek is dat niet. De kapitaalmarktrente is gestegen en, meer zwaarwegend, de energieprijzen vliegen omhoog. Er is altijd veel aandacht voor de olieprijs. Terecht, want olie voorziet volgens cijfers van Our World in Data voor circa 55% in onze (Nederlandse) totale energiebehoefte. De aandacht voor gas is iets minder. Gas voorziet voor 31% in onze totale energiebehoefte, maar de prijs ervan is dit jaar veel meer gestegen dan die van olie. Volgens mij weegt dat minstens net zo zwaar op onze economie. Sinds begin dit jaar is de prijs van olie verdubbeld en die voor gas meer dan verdrievoudigd.
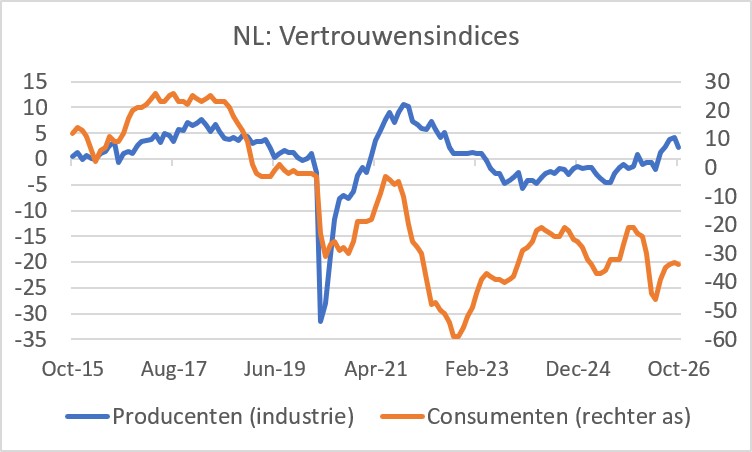
Bij zo'n stijging van de energieprijzen is het geen wonder dat de conjunctuur wordt geraakt. In oktober daalde het vertrouwen van Nederlandse ondernemers in de industrie volgens de CBS-index van 4,2 naar 2,3. Voorafgaand aan oktober was de vertrouwensindex vier maanden op rij gestegen. Bij de Economic Sentiment Index van de Europese Commissie (een combinatie van vertrouwensindices van consumenten en ondernemers in de industrie en de dienstensector) zagen we iets vergelijkbaars. Ook die daalde in oktober: van 97,5 in september naar 96,9. Dat was de tweede opeenvolgende daling na vier maanden te zijn gestegen.
De Duitse Ifo-index, die het vertrouwen van Duitse ondernemers meet in alle sectoren, vormde een uitzondering. Die steeg van 89,9 is september naar 90,2 in oktober. Interessant daarbij was dat de sub-index met betrekking tot de verwachtingen steeg van 90,4 naar 91,6. De sub-index met betrekking tot de 'huidige situatie' verslechterde echter van 89,5 naar 88,8.
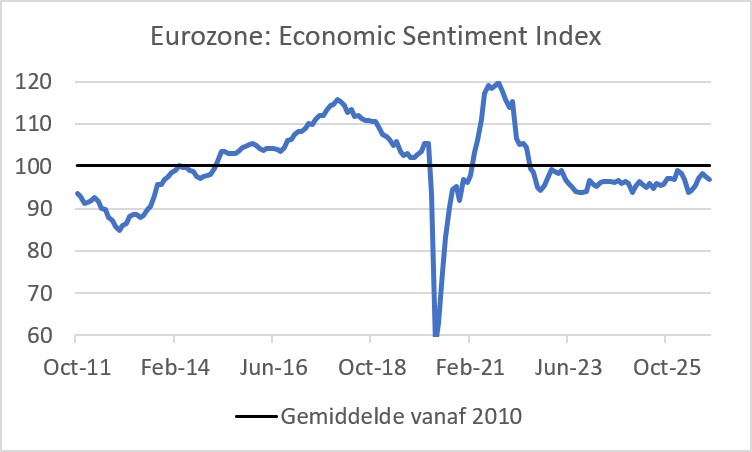
Mijn conclusie is dat de Europese conjunctuur momenteel een draai maakt van versnelling van de groei naar vertraging onder het gewicht van de energieprijzen en ook de gestegen kapitaalmarktrente. In hoeverre de onrust in Frankrijk (en op enkele andere plaatsen) een rol speelt, is moeilijk te zeggen. Het zal niet helpen.
De VS heeft ook te maken met de gestegen kapitaalmarktrente, de hoge olieprijs en de hogere dieselprijzen als gevolg van raffinagekosten. Maar in het geval van de VS zijn de gasprijzen niet gestegen en die economie krijgt een veel grotere impuls dan de Europese van de golf van investeringen in kunstmatige intelligentie.
Slecht bericht uit België
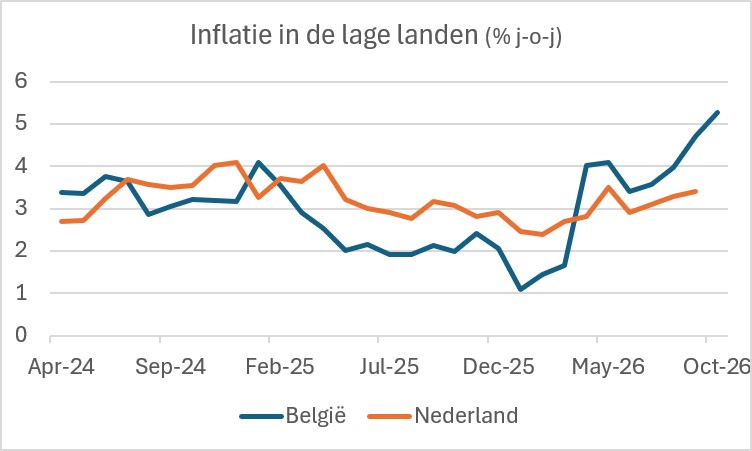
Komende week publiceert het CBS het inflatiecijfer voor oktober. Andere landen zijn doorgaans net iets eerder. De Belgische inflatie is in oktober opgelopen van 4,69% in september naar 5,26%. De ontwikkeling van de Belgische en de Nederlandse inflatie is zeker niet een-op-een, maar erg geruststellend is het niet. Wel opvallend was dat de kerninflatie, dus exclusief energie en onbewerkte voedingsmiddelen, juist iets daalde: van 3,00% in september naar 2,80% in oktober (ja, in België wordt de inflatie in twee decimalen gecommuniceerd – dit waarschijnlijk in verband met de automatische prijscompensatie bij onze zuiderburen).
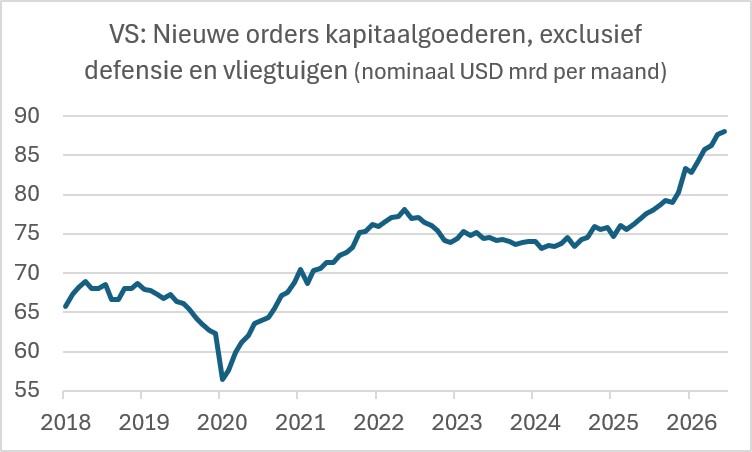
De Amerikaanse economie groeit lekker door. De consumentenbestedingen groeien stevig en ook de bedrijfsinvesteringen nemen fors toe. In zijn persconferentie na de rentevergadering van de Fed merkte Fed-baas Warsh op dat vooral de investeringen in AI sterk zijn, maar dat ook in andere sectoren de bereidheid van bedrijven om meer te investeren toeneemt.
Fed en ECB laten de rente ongewijzigd
Zowel de Fed als de ECB lieten de rente deze week onveranderd. De persconferentie van Lagarde ging vooral over haar vertrek. Wat betreft het rentebeleid meldde Lagarde dat de hoge energieprijzen en de gestegen rente de inflatie omhoog maar de economische groei omlaag zullen duwen. Dat brengt de ECB in een dilemma. Gaan ze dan de rente in december nog een keer verhogen in reactie op de dreiging van oplopende inflatie? Of doen ze dat juist niet om de druk op de conjunctuur niet te verergeren? Ik vermoed dat de rente in december ongewijzigd blijft, omdat de economische indicatoren met betrekking tot de bedrijvigheid tussen nu en medio december waarschijnlijk behoorlijk zullen verslechteren. Lagarde zei vandaag ook dat er momenteel geen tekenen zijn dat de gestegen energieprijzen tot meer 'tweede-ronde effecten' op de inflatie leiden dan bij de vorige vergadering in september zichtbaar waren. Maar het kan verkeren en marktparticipanten verwachten in meerderheid nog steeds een nieuwe renteverhoging in december.
Over eventuele interventies door de ECB op de Franse obligatiemarkt zei Lagarde dat de ECB dat kan doen, maar dat de voorwaarden daarvoor duidelijk zijn. Expliciet had ze het over budgettaire plannen die de landen 'in Brussel' moeten inleveren en dat die aan de voorwaarden moeten voldoen. Daarmee houdt de ECB voorlopig de boot af en zet ze de Franse regering onder druk met overtuigende begrotingsplannen te komen. Dat is logisch, want de ECB kan het de Fransen natuurlijk niet te makkelijk maken. Of de ECB voet bij stuk houdt als de Franse kapitaalmarktrente verder zou oplopen, valt te bezien. De laatste dagen valt die rente weer wat terug.
Warsh op de learning curve
Ik vond de persconferentie van Fed-voorzitter Kevin Warsh interessanter dan zijn eerdere optredens. Hij vindt dat de Fed veel te veel communiceert. Daarom gaf hij bij eerdere gelegenheden meestal totaal nietszeggende antwoorden. Dat viel niet erg goed op de financiële markten. Dit keer gaf hij meer inzicht in zijn denken.
De economische groei is stevig en de inflatie te hoog. Dus waarom dan toch geen renteverhoging? Ik vond het verhaal van Warsh redelijk overtuigend. Hij zei dat de groei weliswaar hoog is, maar dat de productiviteitsgroei ook hoog is. Dat vermindert de kans dat de hoge economische groei de inflatie verder opjaagt. Verder refereerde hij ook aan de gestegen kapitaalmarktrente. Volgens Warsh drukt die de bedrijvigheid juist en daarmee de inflatie. Verder zei hij dat de inflatieverwachtingen niet oplopen. De Fed kan zodoende de tijd nemen en de boel nog aanzien. Participanten op financiële markten verwachten in grote meerderheid een renteverhoging van de Fed in december. Ik denk dat de kans op een Amerikaanse renteverhoging in december groter is dan eentje van de ECB. De reden is dat de Amerikaanse conjunctuur, in tegenstelling tot de Europese, geen tekenen van verzwakking vertoont, al is de huizenmarkt een uitzondering.
Afsluitend
De Europese conjunctuur begint barstjes te vertonen als gevolg van de hoge olieprijs en de almaar stijgende Europese gasprijs. De gestegen kapitaalmarktrente helpt ook niet. Met de Amerikaanse conjunctuur gaat het beter, omdat die geen last heeft van een hogere gasprijs en omdat de AI-golf in de VS sterker is dan bij ons.
De Fed en de ECB lieten deze week de officiële rente ongewijzigd. Markten rekenen op nieuwe renteverhogingen van beide centrale banken in december. Mij lijkt de kans op een Amerikaanse renteverhoging in december groter dan een Europese.
Christine Lagarde vertrekt per 7 februari 2027 als ECB-president. Het Europese handjeklap over wie haar gaat opvolgen komt daarmee in een stroomversnelling.

Han de Jong
© DCA Market Intelligence. Op deze marktinformatie berust auteursrecht. Het is niet toegestaan de inhoud te vermenigvuldigen, distribueren, verspreiden of tegen vergoeding beschikbaar te stellen aan derden, in welke vorm dan ook, zonder de uitdrukkelijke, schriftelijke, toestemming van DCA Market Intelligence.
- 1 .Nieuwe index peilt marge melkveehouder
- 2 .Cosun raamt lagere bietenoogst
- 3 .Droogte trekt geen wissel op uienoogst
- 4 .Varkensprijs opnieuw onderuit
- 5 .Vlotte uienexport doet nu stapje terug
- 6 .BB Feiten: Cor Pierik over bio landbouw
- 7 .Grondhonger neemt nog altijd toe
- 8 .Podcast: Marktkwartier Melk & Vlees