Opinie Han de Jong
Kapitaalmarktrentes lopen op, grotere verschillen
Kapitaalmarktrentes lopen op. Daarvoor kan een reeks oorzaken worden aangewezen zoals de stijgende inflatie, de aantrekkende economische groei, de slechte staat van de overheidsfinanciën in veel landen, de vraag naar geld van zowel overheden als (in toenemende mate) bedrijven etc. In het ene land gaat die stijging harder dan in het andere land. Daardoor nemen de renteverschillen tussen landen toe.
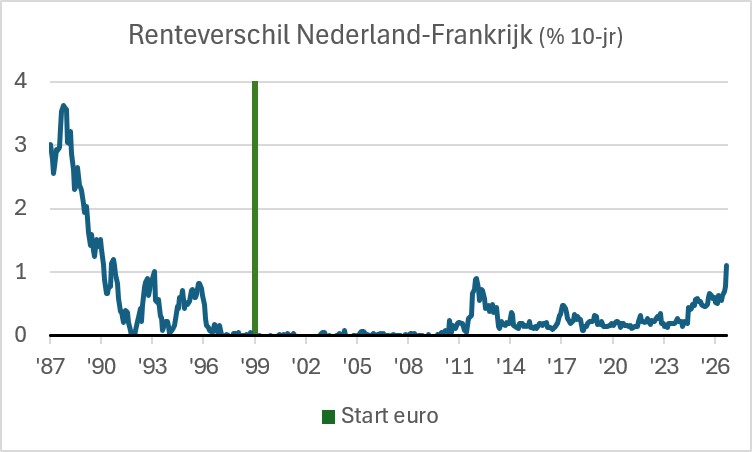
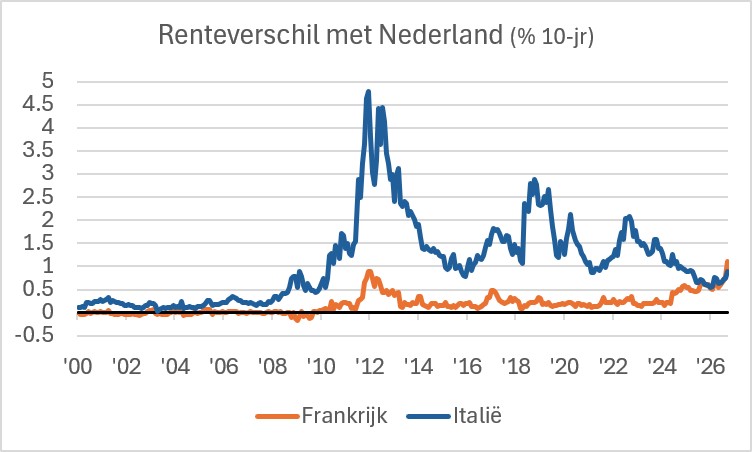
Binnen Europa trekt Frankrijk veel aandacht. Daar spelen waarschijnlijk de zorgen over de overheidsfinanciën en de presidentsverkiezingen van april en mei volgend jaar een rol. Het renteverschil met Nederland is veruit het grootst sinds de start van de euro.
Ik krijg regelmatig de vraag of dit goed zal blijven gaan. Volgens mij niet! Maar de beleidsmakers, dat wil zeggen de Europese Commissie en de ECB samen, kunnen dit probleem nog wel een hele poos vooruitschuiven. Het zou wel betekenen dat het beleid van de ECB steeds meer moet worden gericht op het houdbaar houden van deze situatie. Dat wil zeggen dat de ECB opnieuw obligaties, in dit geval dus Franse, zal kopen om de rente te drukken. Aan het streven naar prijsstabiliteit zullen dan noodgedwongen concessies moeten worden gedaan.
Wij bekritiseren Trump omdat hij probeert invloed op de Fed uit te oefenen. Gevreesd moet worden dat de onafhankelijkheid van de ECB en de focus op haar primaire taak, prijsstabiliteit, de komende jaren geleidelijk door de achterdeur verdwijnen.
Wel is het zo dat de boodschap die uit een grafiek spreekt, moet worden gezien in de juiste context. De volgende grafiek vergelijkt het renteverschil tussen Frankrijk en Nederland met dat tussen Italië en Nederland. Dan lijkt het probleem van Frankrijk nog wel mee te vallen, al betaalt Frankrijk nu een hogere rente op de staatsschuld dan Italië.
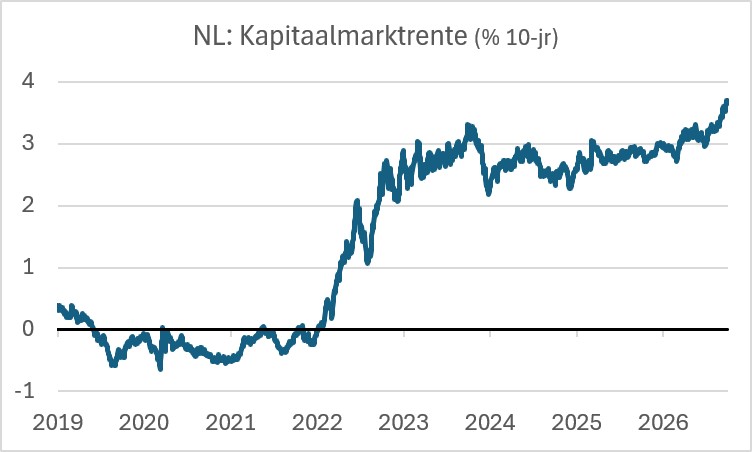
Voor de goede orde heb ik de Nederlandse kapitaalmarktrente ook nog even in een grafiek gezet. Die is dit jaar behoorlijk gestegen, maar natuurlijk veel minder dan in 2022 en het absolute niveau is ook nu weer niet zoveel hoger dan in 2023. In reële termen is de kapitaalmarktrente natuurlijk ook nog altijd laag in historisch perspectief.
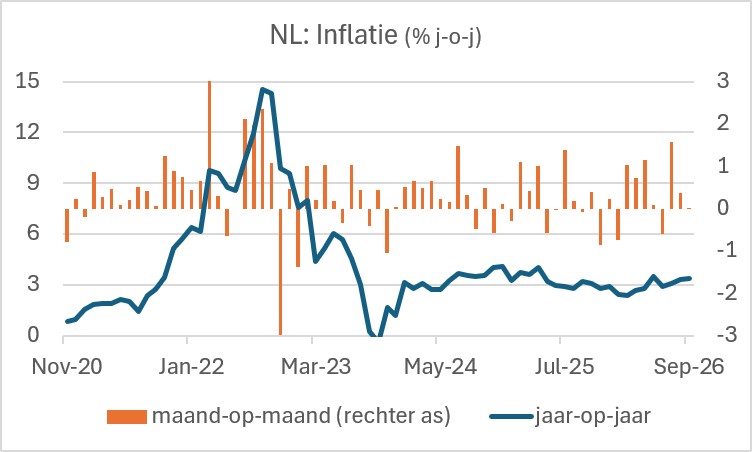
De inflatie in ons land is opgelopen van 3,3% in augustus naar 3,4% in september. Dat viel mij bepaald niet tegen. In de landen om ons heen liep de inflatie veel meer op. In Duitsland drie tienden en in Italië negen tienden. Ook valt het absolute niveau van onze inflatie niet tegen als je het vergelijkt met de landen die eerder deze week hun cijfers publiceerden. In het niet al te verre verleden lag onze inflatie duidelijk hoger dan elders, nu zitten we eerder onder het gemiddelde. Van de vijf landen waar de inflatiecijfers over september al zijn gepubliceerd heeft Frankrijk met 3,0% de laagste inflatie. Dan volgen Duitsland met 3,3% en wij met 3,4%. In Italië is het 4,2%, in België 4,7% en Spanje spant de kroon met 4,9%.
De prijsstijging van energie versnelde van 11,6% jaar-op-jaar in augustus naar 13,9% in september. Dat duwde het totale inflatiecijfer ongeveer 0,1%-punt omhoog. De prijzen aan de pomp zijn in september slechts in bescheiden mate gestegen, dus wordt de versnelling van de prijsstijging voor energie waarschijnlijk vooral veroorzaakt door gas en elektriciteit. Die cijfers publiceert het CBS pas volgende week.
Ook de diensteninflatie versnelde: van 3,7% in augustus naar 3,9%. Zonder inzicht in de details valt daar weinig over te zeggen. Doordat diensten ongeveer de helft van de inflatiemand uitmaken, droeg die versnelling net als bij energie 0,1%-punt bij aan het totale inflatiecijfer.
De prijzen voor voedingsmiddelen, dranken en tabak lagen in september 1,2% lager dan een jaar eerder. In augustus was dat nog -0,5%. Deze ontwikkeling dempte de algehele inflatie met 0,1%-punt. Toen de energieprijzen stegen na het begin van de oorlog in Iran werd ook een snelle stijging van voedselprijzen voorspeld. Eerlijk gezegd verbaasde mij dat en ik heb er eerder regelmatig over geschreven. De prijzen van onze voedingsmiddelen volgen die prijzen op de wereldmarkt (die op hun beurt beïnvloed worden door de energieprijzen) maar met een forse vertraging. Inmiddels stijgen de voedselprijzen op de wereldmarkt en gelet op de normale vertraging mag verwacht worden dat de prijsdaling van voedingsmiddelen bij ons spoedig eindigt, waarna alsnog de verwachte stijging zal inzetten. Heel snel zal dat allemaal niet gaan.
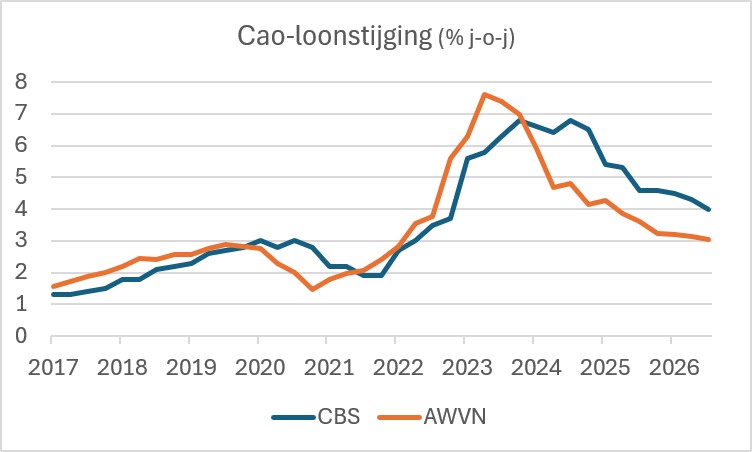
Volgens het CBS lagen de cao-lonen inclusief bijzondere beloningen in het derde kwartaal 4,0% hoger dan een jaar eerder. Werkgeversorganisatie AWVN registreert wat in nieuw afgesloten cao's wordt afgesproken. Je kunt dus kunnen zeggen dat de CBS-cijfers achteruit kijken en die van de AWVN juist vooruit. De onderstaande grafiek maakt duidelijk dat de loonstijging na de piek van een paar jaar geleden blijft terugvallen. Maar de grafiek maakt ook duidelijk dat het tempo van de loonstijging nog altijd structureel hoger ligt dan voor de pandemie.
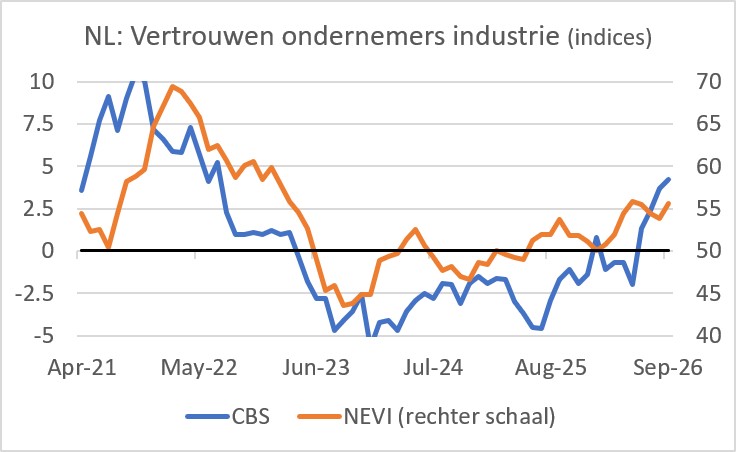
Zoals wel eerder gerapporteerd, blijft het vertrouwen van ondernemers in de industrie verbeteren. De vertrouwensindex van het CBS steeg van 3,7 in augustus naar 4,2 in september. Het gemiddelde over de lange termijn ligt op -1,6. Dat positieve beeld wordt bevestigd door de inkoopmanagersindex van de NEVI. Na twee maanden van daling verbeterde de NEVI-index van 53,8 in augustus naar 55,6 in september. Het absolute niveau van deze index is behoorlijk hoog. In de onderstaande grafiek is te zien dat nog veel hogere niveaus werden bereikt in 2021 en een deel van 2022. Dat was heel uitzonderlijk en het volgde op de pandemie toen de index juist heel laag scoorde.
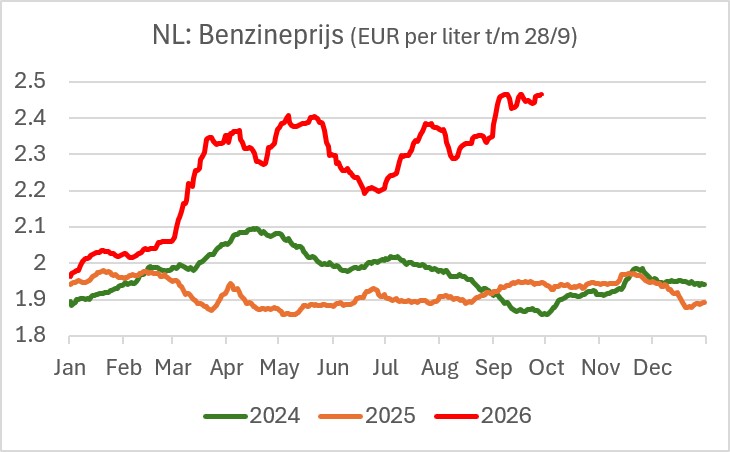
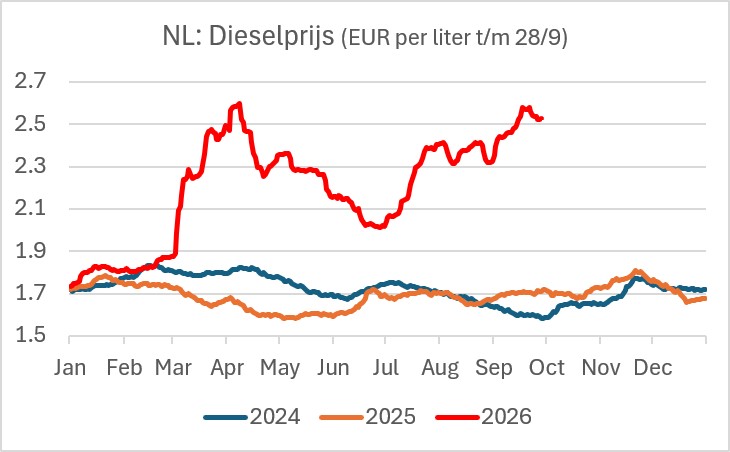
Eerder had het CBS al gerapporteerd dat ook het consumentenvertrouwen in september is gestegen, zij het dat het niveau daarvan in historisch perspectief nog laag is. Consumenten houden niet van hoge prijzen aan de pomp. Dat gaat vooralsnog de verkeerde kant op, dus het is de vraag of de stijging van het consumentenvertrouwen kan worden vastgehouden.
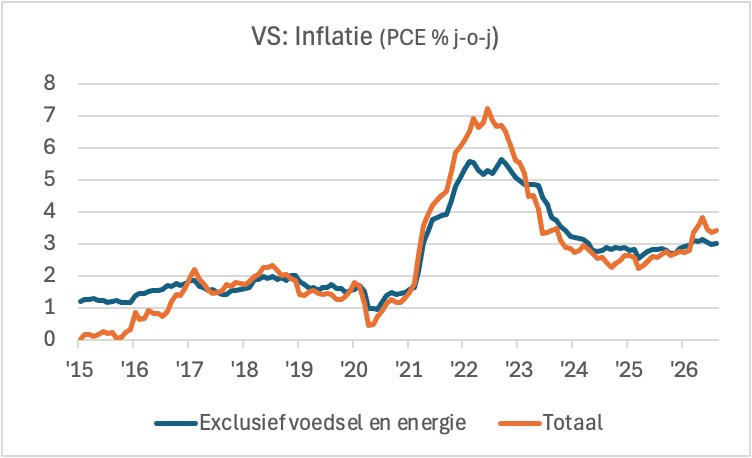
Terwijl de inflatie in Europa behoorlijk stijgt, valt die stijging in de VS nog wel mee. Een belangrijk verschil is dat de Europese gasprijs fors is gestegen en de Amerikaanse niet. Op het moment van schrijven lees ik op de site van Trading Economics dat de Europese gasprijs sinds het begin van het jaar met 162% is gestegen, terwijl de Amerikaanse gasprijs met bijna 20% is gedaald. En dat terwijl de Europese prijs aan het begin van het jaar al een stuk hoger was dan de Amerikaanse.
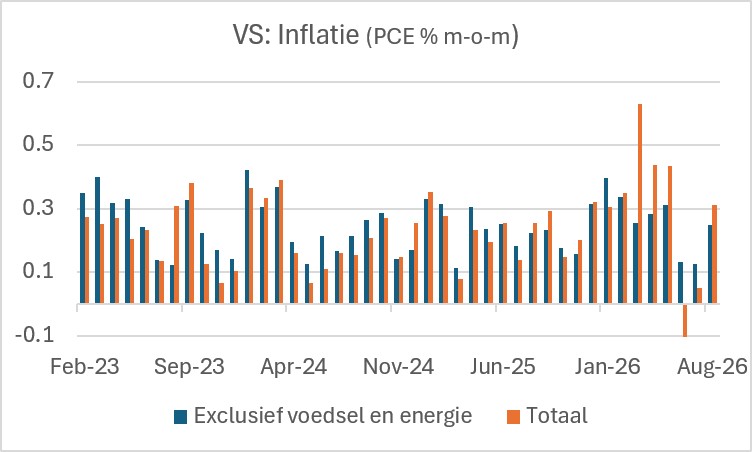
De volgende grafiek laat zien dat het met de maandelijkse stijging van de inflatie-index in de VS de laatste maanden nog wel meevalt.
De grafiek die de jaar-op-jaar stijging van de inflatie meet laat zien dat, net zoals de loonstijging bij ons, het niveau structureel hoger is dan voor de pandemie. Een bevriende econoom noemt dat een uiting van 'economische long covid'.
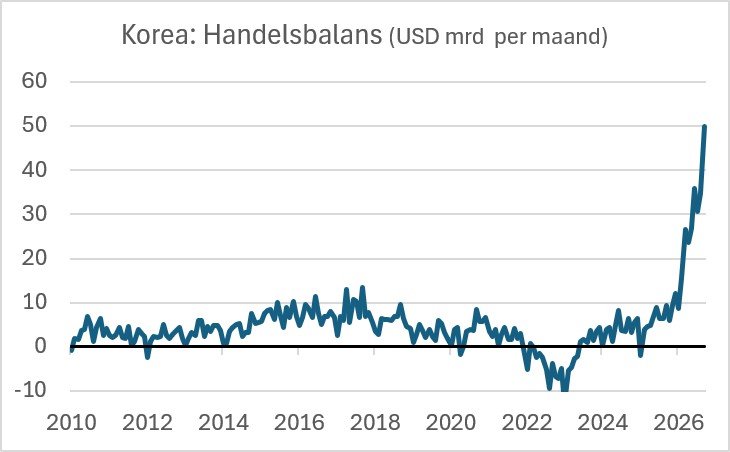
Ondertussen raast de explosie van investeringen in kunstmatige intelligentie gewoon door. De landen die daar het meest van profiteren zijn de exporteurs van halfgeleiders, Korea en Taiwan. In september overtrof de waarde van de Koreaanse export die van een jaar eerder met ruim 83%. In augustus was het nog bijna 69%. De import groeit met 26% in september een stuk minder hard. Daardoor neemt het overschot op de Koreaanse handelsbalans asymptotisch toe. Tot eind vorig jaar waren maandelijkse overschotten van tegen $10 miljard per maand al vrij uitzonderlijk, inmiddels zijn de maandelijkse overschotten daar een veelvoud van. In september werd een record van bijna $50 miljard geboekt.
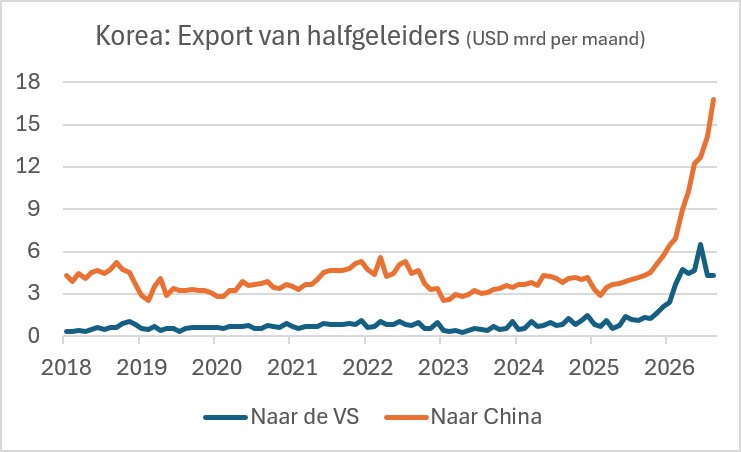
Vooral de waarde van de export van halfgeleiders naar China groeit sterk. In de onderstaande grafiek lijkt het alsof de VS sterk achterblijven, maar bedacht dient te worden dat het beeld bij de export van Taiwan precies omgekeerd is. Overigens kan ik geen cijfers vinden over de Koreaanse export van halfgeleiders naar Europa. Ik vrees het ergste.
Afsluitend
In historisch perspectief valt de rentestijging die momenteel op de kapitaalmarkten plaatsvindt nog wel mee. Toch vraag je je af of dit wel goed zal blijven gaan. Het renteverschil (tienjaars staatsobligaties) tussen Frankrijk en Nederland is de laatste 35 jaar niet zo groot geweest als nu. Dat is best zorgelijk.
Onze inflatie is in september weer iets opgelopen. Maar met 3,4% valt het mij echt niet tegen. In België en vooral Spanje is de inflatie een stuk hoger. De laatste inflatiecijfers in de VS vielen evenmin tegen. De Fed zal niet graag de officiële rente vlak voor de tussentijdse verkiezingen voor het Congres verhogen. Meevallende inflatiecijfers geeft de Fed een excuus om een volgende renteverhoging uit te stellen.
Het vertrouwen van ondernemers in de industrie wordt sterker. Er is sprake van een duidelijke mondiale verbetering van de conjunctuur. De sterke groei van de investeringen in AI spelen daarbij ongetwijfeld een belangrijke rol. Die sterke groei vertaalt zich in een explosie van het handelsoverschot van Korea.

Han de Jong
© DCA Market Intelligence. Op deze marktinformatie berust auteursrecht. Het is niet toegestaan de inhoud te vermenigvuldigen, distribueren, verspreiden of tegen vergoeding beschikbaar te stellen aan derden, in welke vorm dan ook, zonder de uitdrukkelijke, schriftelijke, toestemming van DCA Market Intelligence.
- 1 .Zeugenstapel in EU krimpt nog niet
- 2 .Fritesexport gooit hoge ogen
- 3 .Rust op mestmarkt, prijzen gelijk
- 4 .Uienexport omhoog in tempo
- 5 .Voorlopig nog geen einde aan droogte
- 6 .Boerenbusiness podcast: Wouter de Heij
- 7 .Hogere melkprijs bij FrieslandCampina
- 8 .Fors kleinere oogst zet markt op scherp