Opinie Han de Jong
Exportmotor China dendert voort op volle toeren
De waarde van de Chinese export lag in september 36,3% hoger dan een jaar eerder. In augustus was het nog 25,0%. Ook de importwaarde groeide hard: 31,0% tegen 28,2% in augustus. China zet vol in op de export omdat de binnenlandse vraag vanwege de voortdurende vastgoedcrisis stagneert.
Door de importheffingen van Trump dreigde er vorig jaar een kink in de kabel te komen. Direct na de invoering van de Trumpiaanse 'wederkerige invoerheffingen' op 2 april vorig jaar zette een daling van de Chinese export naar de VS in die uiteindelijk zo'n 25% beliep. Voorafgaand aan Trump's 'Liberation Day' ging ruim 10% van de Chinese export naar de VS. De Chinezen vingen de tegenvaller snel op en in de totale exportcijfers van het land zie je niets terug van de daling van de verkopen naar de VS. Ze vonden kennelijk met gemak andere exportmarkten of ze exporteerden naar de VS via een omweg. Inmiddels groeit de export naar de VS weer. Die was in september 39,6% groter dan in september vorig jaar. De groei van de export naar de EU bedroeg 25,3% en aan ASEAN-landen werd 52,3% meer verkocht.
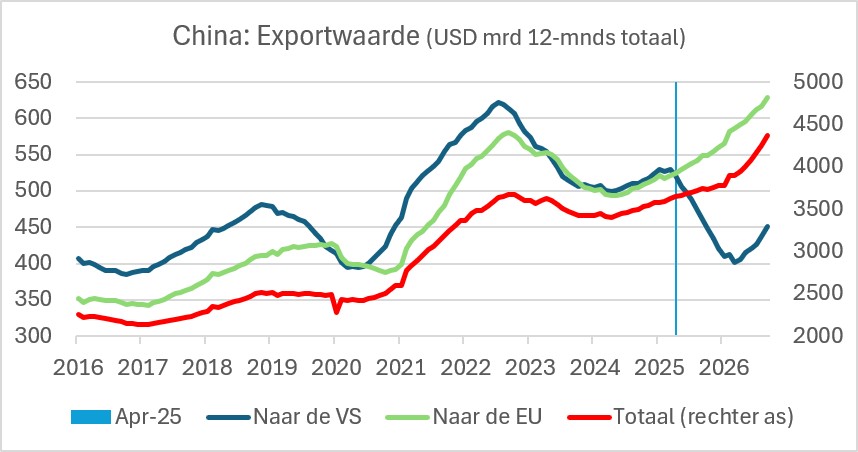
Als dit zo doorgaat zal het heel ontwrichtend zijn voor veel economieën en wellicht tot meer handelsfricties leiden. Het doet me denken aan een vaak aangehaalde uitspraak van Napoleon: (ik parafraseer) "China is een reus. Die slaapt gelukkig. Laat hem slapen want anders veroorzaakt hij schokken in de wereld."
Amerikaanse inflatie valt wat tegen
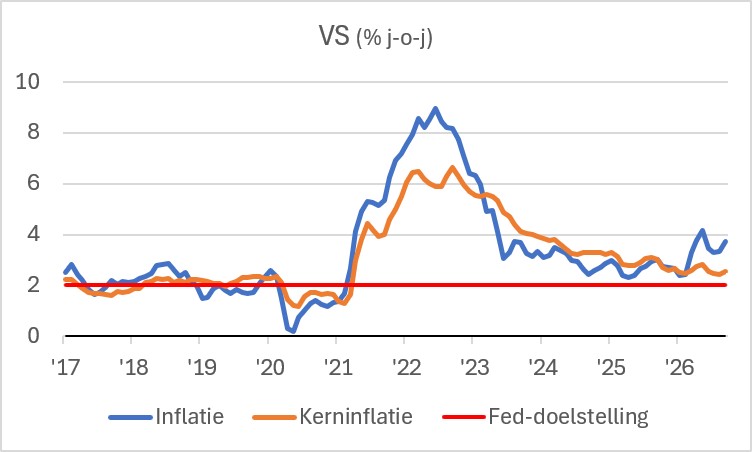
De Amerikaanse inflatie (CPI) is gestegen van 3,4% in augustus tot 3,7% in september. De kerninflatie steeg van 2,4% naar 2,6%. Dat viel allemaal wat tegen en commentatoren wezen op de toegenomen kans dat de Fed op 28 oktober de rente opnieuw zal verhogen. Voor de bekendmaking van het inflatiecijfer prijsden spelers op de financiële markten een kans van 20% in dat de Fed de rente zal verhogen bij de komende rentevergadering. Na publicatie van het inflatiecijfer steeg die ingeschatte kans naar 40%.
Inmiddels zijn de markten weer van gedachten veranderd en nu wordt de kans op een renteverhoging zelf nog lager dan 20% geschat. Dat lijkt me terecht. Ten eerste moeten we de tegenvaller van de inflatiecijfers ook weer niet overdrijven. De Amerikaanse inflatie is min of meer gelijk aan de Europese en de stijging van de olieprijs leidt onvermijdelijk tot een wat hogere inflatie. Bovendien heeft de Fed de rente in september ook al verhoogd.
De invloedrijke baas van de New York Fed, John Williams, heeft in een toespraak onlangs gezegd dat de Fed geen haast hoeft te maken met renteverhogingen. Fed-voorzitter Kevin Warsh sprak afgelopen nacht in een 'fireside session' met IMF-baas Kristalina Georgieva. Zoals inmiddels gebruikelijk gaf Warsh geen hints over de beleidsrichting.
Een laatste overweging om geen renteverhoging op 28 oktober te verwachten is dat de Fed waarschijnlijk liefst uit het politieke strijdgewoel blijft door geen beleidswijziging vlak voor verkiezingen door te voeren. Dat zou ook zonder Trump het geval zijn geweest. Als de vooruitzichten voor de inflatie niet verbeteren, verwacht ik wel een renteverhoging van de Fed in december.
IMF voorspelbaar met een paar verrassingen
Een jaarvergadering van het IMF levert meestal voorspelbare commentaren en analyses op, zo ook die in Bangkok deze week. Organisaties als het IMF blinken uit in het identificeren van risico's. Wonderlijk genoeg zijn ze dan juist weer minder goed in het accuraat voorspellen van recessies. Waar ze ook niet zo goed in zijn, is het identificeren van 'positieve risico's'. Maar dat was dit keer anders. Ten aanzien van AI werd gezegd dat de ontwikkeling van AI teleur zou kunnen stellen en dat zou leiden tot significante correcties op effectenbeurzen. Door vermogenseffecten en de terugval in investeringen zou dat ook voor de reële economie een klap betekenen. Maar het IMF verraste mij door te stellen dat kunstmatige intelligentie de verwachtingen ook kan overtreffen. Nou, dat is nogal wat, want die verwachtingen zijn al hooggespannen. Het kan dus nog alle kanten op.
Ook treffend vond ik de typering van het IMF dat je landen momenteel kunt verdelen in groepen, afhankelijk van of ze olie-importeur, zelfvoorzienend of olie-exporteur zijn en of ze meedoen in de tsunami aan AI-investeringen of niet. Veel opkomende landen die energie importeren en niet participeren in de AI-golf worden bovendien nog geconfronteerd met stijgende inflatie en stijgende rentes en hebben het daardoor best lastig.
Wat dat betreft hebben wij het geluk dat we door onze 'chippers' volop meedoen in de AI-golf. Dat verzacht de pijn van de hoge energieprijzen. Eurostat publiceerde deze week de cijfers over de industriële productie in augustus. De cijfers voor Nederland die Eurostat gebruikt, wijken af van de reeks die het CBS als belangrijkste ziet, maar het gaat om het algehele beeld zoals dat tot uitdrukking komt in de onderstaande tabel. Ik heb in het recente verleden hier ook al gewezen op de spectaculaire groei van de industriële productie in ons land.
|
Land |
Groei industriële productie % j-o-j augustus 2026 |
|
Nederland |
9,8 |
|
Denemarken |
8,3 |
|
Polen |
1,8 |
|
Spanje |
1,2 |
|
Duitsland |
0,4 |
|
Frankrijk |
0,4 |
|
EU |
-0,2 |
|
België |
-7,1 |
De productiegroei in Nederland is hoofdzakelijk aan de machinebouw te danken. Denemarken scoort ook opvallend hoog. Ik volg de Deense economie niet, maar vermoed dat Novo Nordisk hier een belangrijke rol speelt. Het sterk negatieve cijfer voor België is waarschijnlijk een incident, want eerdere maanden laten minder slechte cijfers zien.
En dan nog dit…
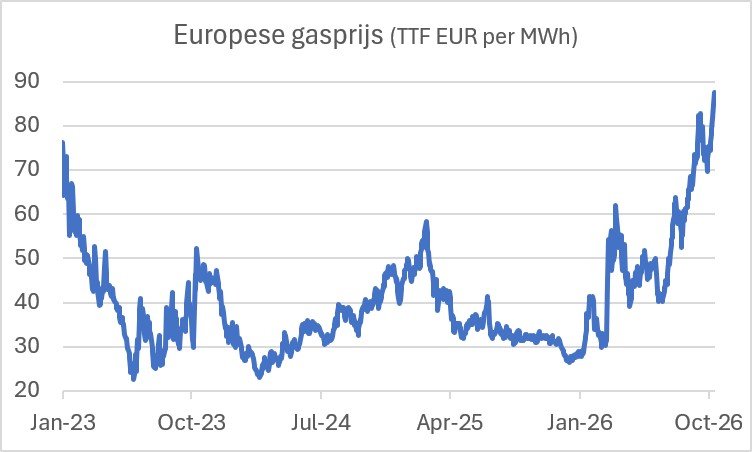
Ik laat graag nog een plaatje zien van de Europese gasprijs. Die is weer verder gestegen. Dat is echt heel vervelend. Met een vertraging werkt het door in de inflatie. Bovendien leidt het tot een verslechtering van de concurrentiepositie van de Europese industrie. Die stond al onder druk. Ik heb de tijdsschaal wel zo gekozen dat de spectaculaire prijzen van 2022 er niet in staan. Toen liep de prijs kortstondig op tot zo'n €350 MWh. Als ik die cijfers in de grafiek had opgenomen zou de stijging van de laatste maanden er minder spectaculair uitzien. Dat wilde ik niet. Die stijging dit jaar is echt wel 'een dingetje'!
Afsluitend
De Chinese exportmotor draait op volle toeren. Dat is voor China cruciaal om economische groei te genereren en zo de politieke en sociaal-economische stabiliteit te waarborgen. Voor de rest van de wereld is het ontwrichtend.
De Amerikaanse inflatie viel wat tegen in september, maar de Fed gaat de rente op 28 oktober niet verhogen. Tenminste, dat denk ik. Dat denkt ook een meerderheid van de spelers op de financiële markten.
Het IMF ziet niet alleen neerwaartse, maar ook 'opwaartse risico's' bij de ontwikkeling van AI. Volgens het IMF zouden de toch al hooggespannen verwachtingen kunnen worden overtroffen.
De Europese gasprijs is op het hoogste niveau sinds enkele jaren beland. Een daling lijkt niet in het verschiet te liggen. Dat belooft weinig goeds.
Linda van Eekeres
© DCA Market Intelligence. Op deze marktinformatie berust auteursrecht. Het is niet toegestaan de inhoud te vermenigvuldigen, distribueren, verspreiden of tegen vergoeding beschikbaar te stellen aan derden, in welke vorm dan ook, zonder de uitdrukkelijke, schriftelijke, toestemming van DCA Market Intelligence.